
Le financement du carbone : le catalyseur dont le financement climatique a besoin lors de la COP31
Une baisse de l'aide publique au développement (APD) ne signifie pas nécessairement une baisse du financement de la lutte contre le changement climatique, si le financement lié au carbone prend le relais.
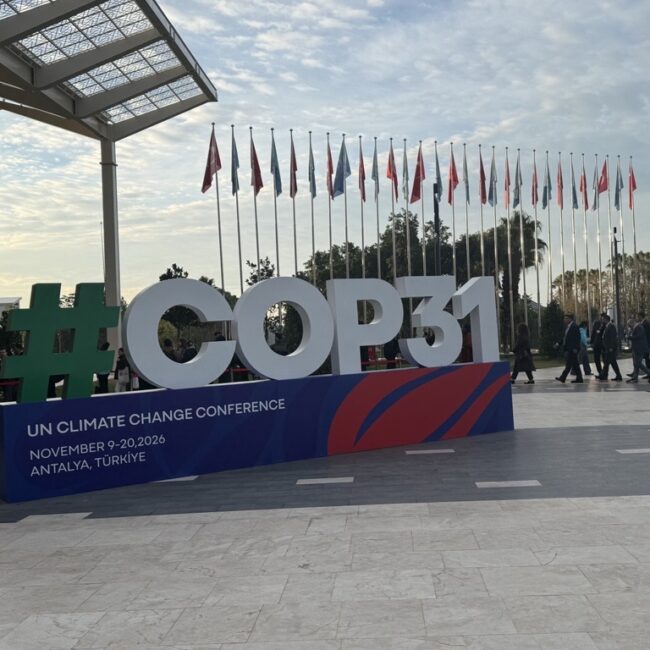
Cette semaine, les délégations de près de 200 pays se réunissent à Antalya, en Turquie, à l'occasion de la COP31, le sommet annuel sur le climat de la Convention-cadre des Nations unies sur les changements climatiques (CCNUCC), où les gouvernements négocient les modalités de mise en œuvre de l'Accord de Paris. Présentée comme la « COP de la mise en œuvre », cette conférence s'ouvre pourtant sur la question la plus épineuse, qui reste sans réponse : qui paie ?
Il s'agit également de la première COP à être codirigée par deux pays : la Turquie en assure la présidence et l'Australie mène les négociations. Cependant, les discussions préparatoires qui se sont tenues à Bonn en juin se sont conclues sans qu'aucun accord n'ait été trouvé sur le financement ni sur l'adaptation ; ces deux questions restent donc en suspens à leur arrivée à Antalya.
L'écart entre les promesses faites et les résultats obtenus explique cette situation. Il y a deux ans, lors de la COP29 à Bakou, les pays ont fixé un nouvel objectif mondial (NCQG) en matière de financement climatique : les pays développés se sont engagés à mobiliser au moins 300 milliards de dollars par an pour les pays en développement d'ici 2035, avec l'ambition d'atteindre 1 300 milliards de dollars provenant d'« un large éventail de sources » (CCNUCC, 2024). Dans le même temps, l’aide publique au développement (APD) bilatérale en faveur des pays les moins avancés a chuté de 25,8 % en 2025, et l’OCDE prévoit une nouvelle baisse de 10,9 % cette année (OCDE, 2026). L’adaptation reste le parent pauvre : sur un montant record de 1 900 milliards de dollars de financement mondial pour le climat en 2023, provenant de sources publiques et privées, seuls environ 65 milliards de dollars ont été consacrés à l’adaptation, selon le rapport « Global Landscape of Climate Finance 2025 » de la Climate Policy Initiative. Les fonds publics ne suffiront pas à eux seuls à combler cet écart. La question qui se pose à Antalya est de savoir ce qui peut aider à aller plus loin.
Un catalyseur, pas un substitut
Le financement carbone constitue une solution. Il ne remplacera pas le financement public de la lutte contre le changement climatique, et ne devrait d'ailleurs pas chercher à le faire, mais son intérêt réside dans le fait qu'il vient compléter l'aide publique au développement (APD) et les financements concessionnels, afin que les fonds publics, limités, soient utilisés plus efficacement et attirent des capitaux privés bien plus importants. Il y parvient de trois manières.
Tout d'abord, au niveau national. La tarification du carbone et les marchés nationaux du carbone génèrent des recettes pour l'État et stimulent la demande par le biais des marchés locaux contrôlés par les pouvoirs publics.
Deuxièmement, au-delà des frontières. En vertu de l'article 6 de l'Accord de Paris, les gouvernements et les entreprises peuvent financer des réductions d'émissions dans un autre pays. C'est le pays d'accueil qui décide ce qu'il autorise et à quelles conditions, de sorte que ces réductions s'inscrivent dans le cadre de ses propres plans de développement et de lutte contre le changement climatique.
Troisièmement, et c'est le plus important, en tant que catalyseur. Une source de revenus prévisible issue du marché du carbone peut servir de garantie et soutenir des structures de financement mixte qui réduisent suffisamment les risques pour que les banques locales et les investisseurs institutionnels accordent des prêts à des projets qu'ils éviteraient autrement.
Les preuves sont déjà là
Selon le rapport « State of Blended Finance 2026 » publié par Convergence, le financement mixte s’est maintenu à 25,8 milliards de dollars en 2025, malgré la plus forte baisse annuelle jamais enregistrée de l’aide publique au développement (APD). Chaque dollar accordé à des conditions préférentielles a généré 5,33 dollars de financement commercial, tandis que les engagements du secteur privé ont augmenté de 27 % pour atteindre 11,2 milliards de dollars.
Actuellement, cependant, les capitaux affluent vers les zones où le risque est le plus facile à gérer. La part de l’Afrique subsaharienne dans les opérations de financement mixte est passée de 34 % à 19 % l’année dernière. Le principal frein est le risque, qui est le plus élevé là où l’investissement est le plus crucial. Les énergies renouvelables décentralisées, telles que le solaire hors réseau, les mini-réseaux et l’irrigation solaire, reposent sur de nombreux petits clients que les prêteurs ont du mal à évaluer. L’agriculture intelligente face au climat comporte un risque encore plus élevé : le coût du crédit aux petits exploitants en Afrique s’élève souvent à 25-30 %. Le phénomène El Niño, particulièrement intense cette année, mettra encore davantage ce risque en évidence, car son impact sur les récoltes s’étendra jusqu’en 2027.
Les recettes issues du marché du carbone constituent l’une des rares sources de capitaux permettant d’absorber les risques qui ne dépendent pas des budgets de l’aide publique au développement (APD). Ces recettes deviennent par ailleurs de plus en plus prévisibles. L’Association internationale du transport aérien (IATA) estime que les compagnies aériennes auront besoin d’environ 200 millions de crédits éligibles au cours de la première phase du système CORSIA, contre environ 40 millions disponibles à ce jour, et qu’à partir de 2027, la deuxième phase étendra le champ d’application à la quasi-totalité des vols internationaux. De plus, la demande souveraine est en hausse, les gouvernements du Japon, de la Corée du Sud, de Singapour, de la Suisse et des pays scandinaves ayant déjà procédé à des achats au titre de l’article 6.
À quoi cela ressemble-t-il sur le terrain ?
Prenons l'exemple des petits exploitants agricoles. Plus de 285 millions de ménages de petits exploitants à travers le monde ont besoin de plus de 320 milliards de dollars de crédit par an, mais n'en reçoivent que moins d'un tiers. Au Kenya, l'agriculture génère 23 % du PIB, mais ne bénéficie que de moins de 3 % du crédit bancaire, et les agriculteurs qui parviennent à emprunter paient souvent jusqu'à 30 % d'intérêt.
Le programme « Watts and Water », développé conjointement par EcoSecurities et le Kenya Climate Innovation Center (KCIC) avec le soutien du PNUD, vise à rendre ce financement abordable. Les crédits carbone générés par des milliers de pompes solaires sont regroupés et vendus à l’avance à un acheteur gouvernemental européen dans le cadre d’un accord au titre de l’article 6.2 (un mécanisme prévu par l’Accord de Paris des Nations unies qui permet à un pays d’acheter des réductions d’émissions à un autre pays et de les comptabiliser dans ses propres objectifs climatiques, le pays vendeur s’engageant à ne pas les revendiquer lui-même). La plupart des projets carbone se contentent de déduire la valeur des crédits du prix du produit, sous forme de remise ponctuelle. Ici, ces recettes remplissent deux fonctions à plus long terme. Elles financent l’assistance technique aux agriculteurs et aux coopératives sur plusieurs années, les aidant ainsi à multiplier leurs rendements par deux à quatre. Et ils alimentent un fonds de garantie qui prend en charge les premières pertes sur les portefeuilles des prêteurs, ce qui permet à ces derniers de réduire les taux d’intérêt, d’exiger moins de garanties et d’étaler les remboursements sur toute la durée de vie de la pompe. Utilisé de cette manière, le financement carbone stimule l’octroi de prêts locaux, en plus de subventionner un produit. De plus, cette structure peut être adaptée pour financer d’autres technologies respectueuses du climat et conçue pour être reproduite dans d’autres pays.
En Zambie, par exemple, seul un tiers des foyers ruraux dispose de l’électricité, et les petits projets d’énergie renouvelable peuvent être confrontés à un coût local du capital avoisinant les 30 %. Le programme « Renewable Energy Access and Carbon Finance » (REACH), développé par EcoSecurities avec le soutien du PNUD, permet de mobiliser des financements liés au carbone pour un portefeuille de plus de dix projets solaires et hydroélectriques au fil de l’eau. Conçu comme un programme d’activités, il regroupe de petits projets pour lesquels l’accès aux marchés du carbone à titre individuel ne serait pas rentable, de sorte que les recettes issues du carbone puissent s’intégrer à leur montage financier global et contribuer à réduire le coût du capital. La leçon à tirer de ces deux exemples est que le financement carbone a le plus d’impact lorsqu’il s’inscrit dans une structure de financement mixte plus large. Dans ce cadre, il peut réduire les risques, fournir une source de financement prévisible et à long terme, et contribuer à mobiliser le financement climatique à grande échelle.
Rien de tout cela ne fonctionne sans un solide portefeuille de projets éligibles à l’investissement. En Jordanie et au Paraguay, en collaboration avec le Global Green Growth Institute (GGGI), ainsi qu’au Rwanda avec la Banque rwandaise de développement (BRD), EcoSecurities contribue à constituer des portefeuilles de projets relevant de l’article 6, alignés sur le plan national pour le climat de chaque pays. La prochaine étape consiste à mettre en place des structures d’incubation et d’agrégation d’une taille et d’une envergure adaptées, afin de permettre aux petites entreprises en phase de démarrage d’accéder au financement carbone. Là encore, le financement carbone peut jouer un véritable rôle catalyseur. En mettant en place des garanties et des structures de « première perte », il offre aux institutions financières locales et internationales la couverture de risque dont elles ont besoin pour accorder des prêts à des conditions abordables, tout en finançant l’assistance technique à long terme qui aide ces entreprises à se développer.
Transparence et partage des risques
Une grande partie du cadre institutionnel est désormais en place, qu’il s’agisse des cadres réglementaires et législatifs des pays hôtes ou de normes telles que le Gold Standard, Verra et le mécanisme d’octroi de crédits prévu par l’Accord de Paris de la CCNUCC. Comme l’a souligné la réunion du GGGI à Séoul le mois dernier, l’accent est désormais mis sur la mise en œuvre et sur la viabilité financière des projets. Cela passe par la transparence, un suivi et un reporting rigoureux, des décisions claires et prises en temps opportun, ainsi qu’un partage équitable des bénéfices au profit des communautés.
Les acheteurs peuvent également partager le risque grâce au préfinancement. Le fait de payer une partie du prix avant l'octroi des crédits signifie que le risque lié à la livraison ne repose pas entièrement sur le promoteur du projet. Cela permet également d'apporter les capitaux initiaux que les projets ont le plus de mal à lever et démontre aux prêteurs que la demande est réelle.
Le financement carbone ne peut pas fonctionner de manière isolée, ni être dissocié de l’aide publique au développement (APD). Comme l’a conclu la Climate Policy Initiative, il ne peut pas remplir sa mission « à lui seul » : c’est au sein d’une structure plus large de financement mixte qu’il est le plus efficace. Mais au sein de cette structure, il peut jouer un rôle déterminant : réduire les risques liés aux investissements et fournir une source de financement durable à long terme pour une assistance technique essentielle, alors même que l’APD est en baisse.
Ce que la COP31 doit apporter
Avec 221 projets relevant de l'article 6.2 en cours d'élaboration, 45 accords de mise en œuvre avancés et 113 accords bilatéraux plus larges en vigueur, le nouveau mécanisme d'octroi de crédits de la CCNUCC délivre désormais ses premiers crédits. Ce qui fait défaut, c'est la demande et un nombre suffisant de projets bancables pour y répondre. Quatre éléments permettraient de remédier à cette situation.
Davantage d’acheteurs, partageant davantage les risques. L’Allemagne a lancé un appel d’offres portant sur 1,1 million de crédits dans le cadre du mécanisme de la CCNUCC, et la Corée collabore avec le GGGI à la mise en place d’un marché mondial vérifié du carbone. Le Canada devrait donner suite à sa consultation par des plans d’achat concrets, l’UE devrait mettre à profit son projet pilote 2031-2035 pour réaliser de véritables achats, et la deuxième phase du CORSIA devrait donner aux compagnies aériennes et aux pays d’accueil une vision claire de la demande. Les acheteurs devraient également proposer un préfinancement, afin que le risque ne pèse pas uniquement sur les développeurs.
Associer l'aide publique au développement (APD) et le financement lié au carbone. Toute décision de la COP31 concernant la voie à suivre pour atteindre 1 300 milliards de dollars ou le triplement du financement de l'adaptation devrait reconnaître le financement lié au carbone comme une source de ressources et le mettre en œuvre parallèlement à l'APD et aux capitaux concessionnels, afin que chaque dollar soit utilisé de manière plus efficace et attire davantage de financements en faveur du climat.
Rendre les projets bancables. Les banques de développement et les bailleurs de fonds devraient soutenir les garanties et les mécanismes de couverture des premières pertes adossés aux recettes issues du carbone, et financer les structures d'incubation et d'agrégation qui permettent de développer les petits projets à plus grande échelle.
Veiller à la transparence du système. Les négociateurs devraient convenir d'un financement stable pour les registres et les systèmes de déclaration sur lesquels s'appuie l'article 6, et garantir des autorisations claires et rapides dans le cadre du mécanisme de la CCNUCC.
Les règles régissant les marchés du carbone ont été élaborées au cours de la dernière décennie. Le défi à relever à Antalya est de savoir si les gouvernements et les entreprises les mettent désormais en œuvre. Les pays qui ont le plus besoin d’un financement pour lutter contre le changement climatique ne peuvent pas attendre que les budgets de l’aide publique au développement (APD) se redressent. Le financement lié au carbone, associé à l’APD et aux financements concessionnels, peut les aider à agir dès maintenant.
Par Simon Retallack, PDG d'EcoSecurities