
La financiación del carbono: el catalizador que necesita la financiación climática en la COP31
Una reducción de la AOD no tiene por qué significar una reducción de la financiación para el clima, si la financiación del carbono asume la mayor parte de la carga.
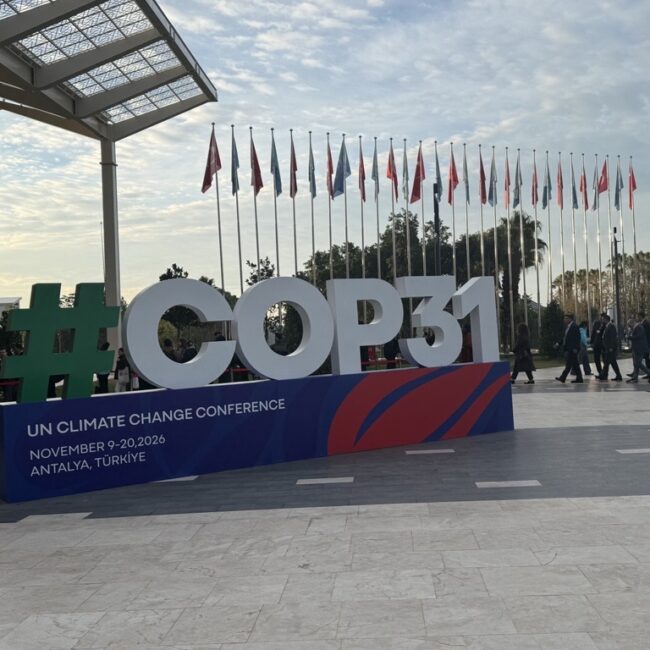
Esta semana, delegaciones de cerca de 200 países se reúnen en Antalya, Turquía, con motivo de la COP31, la cumbre anual sobre el clima de la Convención Marco de las Naciones Unidas sobre el Cambio Climático (CMNUCC), en la que los gobiernos negocian cómo llevar a cabo el Acuerdo de París. Se ha presentado como la COP de la aplicación, pero comienza con la pregunta más difícil aún sin respuesta: ¿quién paga?
Además, es la primera COP que dirigen conjuntamente dos países: Turquía ostenta la presidencia y Australia lidera las negociaciones. Sin embargo, las conversaciones preparatorias celebradas en Bonn en junio concluyeron sin que se alcanzara un acuerdo sobre la financiación ni sobre la adaptación, por lo que ambas cuestiones llegan a Antalya sin resolver.
La brecha entre lo prometido y lo que realmente se está cumpliendo explica el motivo. Hace dos años, en la COP29 celebrada en Bakú, los países establecieron un nuevo objetivo global (NCQG) para la financiación climática: los países desarrollados acordaron movilizar al menos 300 000 millones de dólares al año para los países en desarrollo de aquí a 2035, con la aspiración de alcanzar los 1,3 billones de dólares procedentes de «un amplio abanico de fuentes» (CMNUCC, 2024). Al mismo tiempo, la ayuda oficial al desarrollo (AOD) bilateral destinada a los países menos adelantados se redujo un 25,8 % en 2025, y la OCDE prevé una nueva caída del 10,9 % este año (OCDE, 2026). La adaptación sigue siendo la gran olvidada: de los 1,9 billones de dólares —una cifra récord— de financiación climática mundial en 2023 procedente de fuentes públicas y privadas, solo unos 65 000 millones de dólares se destinaron a la adaptación, según el informe «Global Landscape of Climate Finance 2025» de Climate Policy Initiative. El dinero público por sí solo no bastará para cerrar esa brecha. La pregunta que se plantea en Antalya es qué puede ayudar a ir más allá.
Un catalizador, no un sustituto
Una solución es la financiación del carbono. No sustituirá a la financiación pública para el clima, ni debería pretender hacerlo, pero su valor radica en complementar la AOD y la financiación en condiciones favorables, de modo que los escasos fondos públicos se aprovechen al máximo y atraigan una cantidad mucho mayor de capital privado. Esto se consigue de tres maneras.
En primer lugar, a nivel nacional. La fijación de precios del carbono y los mercados nacionales de carbono generan ingresos para el Estado y fomentan la demanda a través de los mercados locales controlados por los gobiernos.
En segundo lugar, a nivel transfronterizo. En virtud del artículo 6 del Acuerdo de París, los gobiernos y las empresas pueden financiar reducciones de emisiones en otro país. El país de acogida decide qué autorizar y en qué condiciones, de modo que estas reducciones contribuyan a sus propios planes de desarrollo y climáticos.
En tercer lugar, y lo más importante, como catalizador. Una fuente de ingresos predecible derivada del carbono puede respaldar garantías y estructuras de financiación mixta que reduzcan el riesgo lo suficiente como para que los bancos locales y los inversores institucionales concedan préstamos a proyectos que, de otro modo, evitarían.
Las pruebas ya están ahí
Según el informe «State of Blended Finance 2026» de Convergence, la financiación mixta se mantuvo estable en 25 800 millones de dólares en 2025, a pesar de la mayor caída anual de la AOD jamás registrada. Cada dólar concedido generó 5,33 dólares en financiación comercial, y los compromisos privados aumentaron un 27 %, hasta alcanzar los 11 200 millones de dólares.
Sin embargo, en la actualidad, el capital fluye hacia donde el riesgo es más fácil de gestionar. La cuota de África subsahariana en las operaciones de financiación mixta se redujo del 34 % al 19 % el año pasado. La limitación determinante es el riesgo, que es mayor precisamente donde la inversión es más importante. La energía renovable distribuida, como la energía solar fuera de la red, las minirredes y el riego solar, depende de muchos pequeños clientes a los que a las entidades crediticias les cuesta evaluar. La agricultura climáticamente inteligente conlleva un riesgo aún mayor: el crédito a los pequeños agricultores en África suele tener un coste del 25-30 %. El fenómeno de El Niño, de gran intensidad este año, pondrá aún más de relieve ese riesgo, ya que su impacto en las cosechas se prolongará hasta 2027.
Los ingresos procedentes del carbono son una de las pocas fuentes de capital para absorber riesgos que no dependen de los presupuestos de la AOD. Además, dichos ingresos son cada vez más predecibles. La Asociación Internacional de Transporte Aéreo (IATA) prevé que las compañías aéreas necesitarán alrededor de 200 millones de créditos admisibles en la primera fase del régimen CORSIA, frente a los aproximadamente 40 millones disponibles hasta la fecha, y a partir de 2027 la segunda fase incluirá en su ámbito de aplicación a casi todos los vuelos internacionales. Además, la demanda soberana está creciendo, y los gobiernos de Japón, Corea del Sur, Singapur, Suiza y los países escandinavos ya están comprando créditos en virtud del artículo 6.
Cómo se ve sobre el terreno
Tomemos como ejemplo a los pequeños agricultores. Más de 285 millones de hogares de pequeños agricultores en todo el mundo necesitan más de 320 000 millones de dólares al año en créditos, pero reciben menos de un tercio de esa cantidad. En Kenia, la agricultura genera el 23 % del PIB, pero recibe menos del 3 % del crédito bancario, y los agricultores que pueden obtener préstamos suelen pagar hasta un 30 % de interés.
El programa «Watts and Water», que EcoSecurities está desarrollando conjuntamente con el Centro de Innovación Climática de Kenia (KCIC) con el apoyo del PNUD, está diseñado para que esa financiación resulte asequible. Los créditos de carbono generados por miles de bombas solares se agrupan y se venden por adelantado a un comprador gubernamental europeo en virtud de un acuerdo del artículo 6.2 (un mecanismo del Acuerdo de París de la ONU que permite a un país comprar reducciones de emisiones a otro y contabilizarlas para su propio objetivo climático, siempre que el país vendedor se comprometa a no reclamarlas también). La mayoría de los proyectos de carbono se limitan a restar el valor de los créditos del precio del producto, a modo de descuento único. En este caso, los ingresos cumplen dos funciones más duraderas. Por un lado, financian el apoyo técnico a los agricultores y las cooperativas durante muchos años, ayudándoles a multiplicar sus rendimientos entre dos y cuatro veces. Y alimenta un fondo de garantía que asume la primera pérdida en las carteras de los prestamistas, de modo que estos puedan reducir los tipos de interés, exigir menos garantías y escalonar los reembolsos a lo largo de la vida útil de la bomba. Utilizada de esta manera, la financiación del carbono potencia el crédito local, además de subvencionar un producto. Además, la estructura puede adaptarse para financiar otras tecnologías climáticamente inteligentes y diseñarse a medida para su replicación en otros países.
En Zambia, por ejemplo, solo un tercio de los hogares rurales dispone de electricidad, y los pequeños proyectos de energías renovables pueden enfrentarse a un coste local de capital de alrededor del 30 %. El Programa de Acceso a las Energías Renovables y Financiación del Carbono (REACH), que EcoSecurities está desarrollando con el apoyo del PNUD, aporta financiación del carbono a una cartera de más de diez proyectos solares e hidroeléctricos de corriente natural. Estructurado como un programa de actividades, agrupa pequeños proyectos para los que acceder por sí solos a los mercados de carbono no resultaría rentable, de modo que los ingresos procedentes del carbono pueden formar parte de su combinación global de financiación y ayudar a reducir el coste de capital. La lección que se desprende de ambos casos es que la financiación del carbono tiene mayor impacto cuando se inscribe en una estructura más amplia de financiación combinada. En ese contexto, puede reducir el riesgo, proporcionar una fuente de financiación a largo plazo y predecible, y ayudar a movilizar financiación climática a gran escala.
Nada de esto funciona sin una sólida cartera de proyectos en los que invertir. En Jordania y Paraguay, junto con el Instituto Global de Crecimiento Verde (GGGI), y en Ruanda, junto con el Banco de Desarrollo de Ruanda (BRD), EcoSecurities está ayudando a crear carteras de proyectos del artículo 6 alineados con el plan climático nacional de cada país. El siguiente paso consiste en crear vehículos de incubación y agregación con el tamaño y la escala adecuados para llevar la financiación del carbono a iniciativas más pequeñas y en fases iniciales. Una vez más, la financiación del carbono puede desempeñar un papel verdaderamente catalizador. Al afianzar las garantías y las estructuras de primera pérdida, proporciona a las instituciones financieras locales e internacionales la cobertura de riesgo que necesitan para conceder préstamos en condiciones asequibles, al tiempo que financia la asistencia técnica a largo plazo que ayuda a estas empresas a crecer.
Transparencia y riesgo compartido
Gran parte del marco normativo ya está establecido, desde los marcos normativos y la legislación de los países anfitriones hasta normas como Gold Standard, Verra y el Mecanismo de Créditos del Acuerdo de París de la CMNUCC. Tal y como se señaló en la reunión de la GGGI celebrada el mes pasado en Seúl, la atención se está centrando ahora en la puesta en práctica y en lograr que los proyectos sean financiables. Esto depende de la transparencia, de un seguimiento y una presentación de informes sólidos, de decisiones claras y oportunas, y de un reparto equitativo de los beneficios entre las comunidades.
Los compradores también pueden compartir el riesgo mediante la prefinanciación. Pagar parte del precio antes de que se emitan los créditos significa que el riesgo de entrega no recae íntegramente sobre el promotor del proyecto. Además, aporta el capital inicial que a los proyectos les cuesta más conseguir y demuestra a los prestamistas que la demanda es real.
La financiación del carbono no puede funcionar de forma aislada ni mantenerse al margen de la AOD. Tal y como ha concluido la Climate Policy Initiative, no puede cumplir su función «por sí sola»: funciona mejor como parte de una estructura más amplia de financiación combinada. Pero, dentro de esa estructura, puede asumir la parte más ardua: reducir el riesgo de las inversiones y proporcionar una fuente de financiación sostenible a largo plazo para la asistencia técnica esencial, precisamente en un momento en que la AOD está disminuyendo.
Lo que debe lograr la COP31
Con 221 proyectos en fase de desarrollo en el marco del artículo 6.2, 45 acuerdos de ejecución avanzados y 113 acuerdos bilaterales más amplios ya en vigor, el nuevo mecanismo de créditos de la CMNUCC está emitiendo sus primeros créditos. Lo que falta es demanda y suficientes proyectos financiables para satisfacerla. Hay cuatro aspectos que podrían cambiar esta situación.
Más compradores que compartan una mayor parte del riesgo. Alemania ha convocado una licitación para 1,1 millones de créditos en el marco del mecanismo de la CMNUCC, y Corea está colaborando con la GGGI en un mercado global de carbono verificado. Canadá debería dar continuidad a su proceso de consulta con planes de compra concretos; la UE debería aprovechar su programa piloto para el periodo 2031-2035 para realizar compras reales; y la segunda fase del CORSIA debería ofrecer a las aerolíneas y a los países de acogida una visión clara de la demanda. Los compradores también deberían ofrecer prefinanciación, de modo que el riesgo no recaiga únicamente sobre los promotores.
Aunar la AOD y la financiación del carbono. Cualquier decisión de la COP31 sobre el camino hacia los 1,3 billones de dólares, o sobre la triplicación de la financiación para la adaptación, debería reconocer la financiación del carbono como una fuente y utilizarla junto con la AOD y el capital en condiciones favorables, de modo que cada dólar rinda más y atraiga más financiación para el clima.
Hacer que los proyectos sean financiables. Los bancos de desarrollo y los donantes deberían respaldar garantías y estructuras de primera pérdida respaldadas por los ingresos derivados del carbono, y financiar los mecanismos de incubación y agregación que permitan ampliar la escala de los proyectos más pequeños.
Hay que garantizar la transparencia del sistema. Los negociadores deben acordar una financiación estable para los registros y los sistemas de notificación en los que se basa el artículo 6, y garantizar que las aprobaciones en el marco del mecanismo de la CMNUCC sean claras y se produzcan a tiempo.
Las normas que rigen los mercados de carbono se elaboraron a lo largo de la última década. La prueba de fuego en Antalya será comprobar si los gobiernos y las empresas las aplican ahora. Los países que más necesitan financiación para la lucha contra el cambio climático no pueden esperar a que se recuperen los presupuestos de la AOD. La financiación del carbono, junto con la AOD y la financiación en condiciones favorables, puede ayudarles a actuar ya.
Por Simon Retallack, director ejecutivo de EcoSecurities