
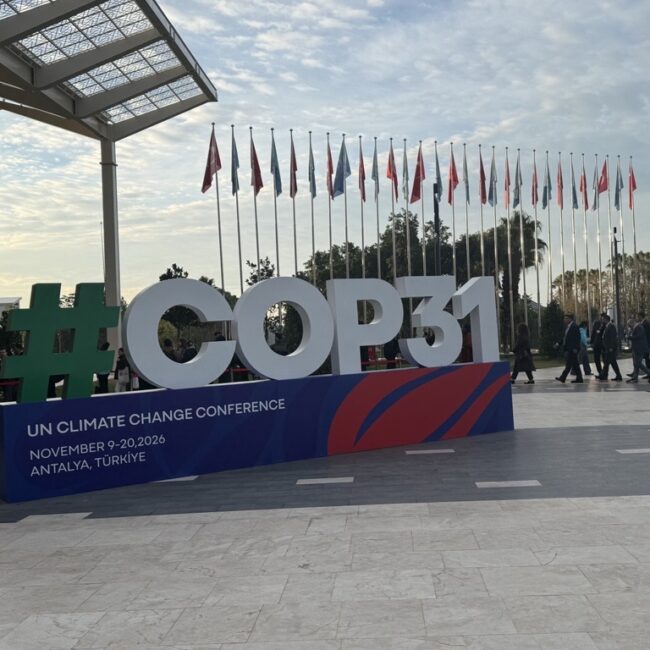
Financiamento do carbono: o catalisador de que o financiamento climático precisa na COP31
Uma redução na Ajuda Oficial ao Desenvolvimento (ODA) não precisa significar menos financiamento climático, se o financiamento de carbono assumir o papel principal.
Nesta semana, delegações de cerca de 200 países se reúnem em Antália, na Turquia, para a COP31, a cúpula anual sobre o clima da Convenção-Quadro das Nações Unidas sobre Mudanças Climáticas (UNFCCC), onde os governos negociam como colocar em prática o Acordo de Paris. A conferência foi anunciada como a “COP da implementação”, mas começa com a questão mais difícil ainda sem resposta: quem paga?
É também a primeira COP a ser liderada conjuntamente por dois países, com a Turquia assumindo a presidência e a Austrália conduzindo as negociações. No entanto, as negociações preparatórias realizadas em Bonn, em junho, terminaram sem que se chegasse a um acordo sobre financiamento ou adaptação; portanto, ambas as questões chegam a Antália ainda sem solução.
A discrepância entre o que foi prometido e o que está sendo cumprido explica o motivo. Há dois anos, na COP29 em Baku, os países estabeleceram uma nova meta global (NCQG) para o financiamento climático: os países desenvolvidos concordaram em mobilizar pelo menos US$ 300 bilhões por ano para os países em desenvolvimento até 2035, com a aspiração de atingir US$ 1,3 trilhão proveniente de “um amplo espectro de fontes” (UNFCCC, 2024). Ao mesmo tempo, a ajuda oficial ao desenvolvimento (AOD) bilateral destinada aos países menos desenvolvidos caiu 25,8% em 2025, e a OCDE prevê uma queda adicional de 10,9% neste ano (OCDE, 2026). A adaptação continua sendo a parente pobre: de um valor recorde de US$ 1,9 trilhão em financiamento climático global em 2023, proveniente de fontes públicas e privadas, apenas cerca de US$ 65 bilhões foram destinados à adaptação, de acordo com o relatório “Global Landscape of Climate Finance 2025” da Climate Policy Initiative. O dinheiro público, por si só, não será suficiente para preencher essa lacuna. A questão para Antália é: o que pode ajudar a ir além?
Um catalisador, não um substituto
Uma solução é o financiamento de carbono. Ele não substituirá o financiamento público para o clima — nem deveria tentar fazê-lo —, mas seu valor reside em atuar em conjunto com a Ajuda Oficial ao Desenvolvimento (AOD) e o financiamento concessional, de modo que os escassos recursos públicos sejam aproveitados ao máximo e atraiam muito mais capital privado. Isso ocorre de três maneiras.
Primeiro, no próprio país. A precificação do carbono e os mercados domésticos de carbono geram receita nacional e estimulam a demanda por meio de mercados locais controlados pelos governos.
Em segundo lugar, além das fronteiras. De acordo com o Artigo 6º do Acordo de Paris, governos e empresas podem financiar reduções de emissões em outro país. O país anfitrião decide o que autorizar e em que condições, de modo que essas reduções contribuam para seus próprios planos de desenvolvimento e climáticos.
Em terceiro lugar, e o mais importante, como catalisador. Um fluxo previsível de receitas relacionadas ao carbono pode servir de garantia para estruturas de financiamento misto, reduzindo o risco o suficiente para que bancos locais e investidores institucionais concedam empréstimos a projetos que, de outra forma, evitariam.
As evidências já estão aí
De acordo com o relatório “State of Blended Finance 2026”, da Convergence, o financiamento misto manteve-se estável em US$ 25,8 bilhões em 2025, apesar da maior queda anual já registrada na Ajuda Oficial ao Desenvolvimento (AOD). Cada dólar concedido gerou US$ 5,33 em financiamento comercial, e os compromissos do setor privado aumentaram 27%, atingindo US$ 11,2 bilhões.
Atualmente, porém, o capital está fluindo para onde o risco é mais fácil de gerenciar. A participação da África Subsaariana nas transações de financiamento misto caiu de 34% para 19% no ano passado. O principal obstáculo é o risco, que é maior justamente onde o investimento é mais importante. A energia renovável distribuída, como a energia solar fora da rede, as minirredes e a irrigação solar, depende de muitos pequenos consumidores que os credores têm dificuldade em avaliar. A agricultura climaticamente inteligente apresenta um risco ainda maior: o crédito para pequenos agricultores na África costuma custar entre 25% e 30%. O El Niño extremamente intenso deste ano colocará esse risco ainda mais em evidência, já que seu impacto nas colheitas se estenderá até 2027.
A receita proveniente do carbono é uma das poucas fontes de capital para absorção de riscos que não depende dos orçamentos da Ajuda Oficial ao Desenvolvimento (AOD). Essa receita também está se tornando mais previsível. A Associação Internacional de Transporte Aéreo (IATA) prevê que as companhias aéreas precisarão de cerca de 200 milhões de créditos elegíveis na primeira fase do esquema CORSIA, contra aproximadamente 40 milhões disponíveis até o momento, e, a partir de 2027, a segunda fase abrangerá quase todos os voos internacionais. Além disso, a demanda soberana está crescendo, com os governos do Japão, da Coreia do Sul, de Cingapura, da Suíça e da Escandinávia já realizando compras nos termos do Artigo 6.
Como isso se apresenta na prática
Veja o caso dos pequenos agricultores. Mais de 285 milhões de famílias de pequenos agricultores em todo o mundo precisam de mais de US$ 320 bilhões por ano em crédito, mas recebem menos de um terço desse montante. No Quênia, a agricultura gera 23% do PIB, mas recebe menos de 3% do crédito bancário, e os agricultores que conseguem obter empréstimos costumam pagar juros de até 30%.
O programa “Watts and Water”, que a EcoSecurities está desenvolvendo em parceria com o Centro de Inovação Climática do Quênia (KCIC), com o apoio do PNUD, foi concebido para tornar esse financiamento acessível. Os créditos de carbono gerados por milhares de bombas solares são agrupados e pré-vendidos a um comprador governamental europeu por meio de um acordo no âmbito do Artigo 6.2 (um mecanismo previsto no Acordo de Paris da ONU que permite que um país compre reduções de emissões de outro e as contabilize para sua própria meta climática, com o país vendedor concordando em não reivindicá-las também). A maioria dos projetos de carbono simplesmente deduz o valor dos créditos do preço do produto, como um desconto único. Nesse caso, a receita cumpre duas funções de longo prazo. Ela financia o apoio técnico a agricultores e cooperativas ao longo de muitos anos, ajudando-os a aumentar a produtividade de duas a quatro vezes. E ela capitaliza um fundo de garantia que assume a primeira perda nas carteiras dos credores, para que eles possam reduzir as taxas de juros, exigir menos garantias e distribuir os pagamentos ao longo da vida útil da bomba. Usado dessa forma, o financiamento de carbono estimula os empréstimos locais, além de subsidiar um produto. Além disso, a estrutura pode ser adaptada para financiar outras tecnologias climaticamente inteligentes e ajustada para ser replicada em outros países.
Na Zâmbia, por exemplo, apenas um terço dos domicílios rurais tem eletricidade, e pequenos projetos de energia renovável podem enfrentar um custo de capital local de cerca de 30%. O Programa de Acesso à Energia Renovável e Financiamento de Carbono (REACH), que a EcoSecurities está desenvolvendo com o apoio do PNUD, leva o financiamento de carbono a um portfólio de mais de dez projetos de energia solar e hidrelétricos a fio d’água. Estruturado como um programa de atividades, ele agrega pequenos projetos para os quais o acesso aos mercados de carbono por conta própria seria antieconômico; assim, a receita de carbono pode se tornar parte de sua matriz de financiamento geral e ajudar a reduzir o custo de capital. A lição que se extrai de ambos é que o financiamento de carbono tem maior impacto quando se insere em uma estrutura mais ampla de financiamento misto. Nesse contexto, ele pode reduzir riscos, fornecer uma fonte de financiamento de longo prazo e previsível e ajudar a mobilizar financiamento climático em grande escala.
Nada disso funciona sem um sólido portfólio de projetos passíveis de investimento. Na Jordânia e no Paraguai, em parceria com o Instituto Global de Crescimento Verde (GGGI), e em Ruanda, em parceria com o Banco de Desenvolvimento de Ruanda (BRD), a EcoSecurities está ajudando a construir portfólios de projetos do Artigo 6 alinhados com o plano climático nacional de cada país. O próximo passo é a criação de veículos de incubação e agregação com o tamanho e a escala adequados para levar o financiamento de carbono a empreendimentos menores e em estágios iniciais. Mais uma vez, o financiamento de carbono pode desempenhar um papel verdadeiramente catalisador. Ao garantir garantias e estruturas de primeira perda, ele oferece às instituições financeiras locais e internacionais a cobertura de risco necessária para conceder empréstimos em condições acessíveis, ao mesmo tempo em que financia a assistência técnica de longo prazo que ajuda esses empreendimentos a crescer.
Transparência e risco compartilhado
Grande parte da estrutura já está estabelecida, desde os marcos normativos e a legislação dos países anfitriões até padrões como o Gold Standard, a Verra e o Mecanismo de Créditos do Acordo de Paris da UNFCCC. Conforme ficou claro no encontro da GGGI em Seul no mês passado, o foco agora está se voltando para a implementação e para tornar os projetos viáveis financeiramente. Isso depende de transparência, acompanhamento e relatórios robustos, decisões claras e oportunas e uma distribuição justa dos benefícios para as comunidades.
Os compradores também podem compartilhar o risco por meio do pré-financiamento. Pagar parte do preço antes da emissão dos créditos significa que o risco de entrega não recai inteiramente sobre o desenvolvedor do projeto. Isso também proporciona o capital inicial que os projetos têm mais dificuldade em levantar e demonstra aos credores que a demanda é real.
O financiamento de carbono não pode funcionar isoladamente, nem ser mantido separado da Ajuda Oficial ao Desenvolvimento (AOD). Conforme concluiu a Climate Policy Initiative, ele não pode cumprir essa função “por si só” – funciona melhor como parte de uma estrutura mais ampla de financiamento misto. Mas, dentro dessa estrutura, ele pode assumir a parte mais difícil: reduzir os riscos dos investimentos e fornecer uma fonte de financiamento sustentável e de longo prazo para assistência técnica essencial, justamente no momento em que a AOD está diminuindo.
O que a COP31 precisa alcançar
Com 221 projetos do Artigo 6.2 em desenvolvimento, 45 acordos de implementação em estágio avançado e 113 acordos bilaterais mais amplos em vigor, o novo mecanismo de créditos da UNFCCC já está emitindo seus primeiros créditos. O que falta é demanda e um número suficiente de projetos viáveis financeiramente para atendê-la. Quatro medidas poderiam mudar essa situação.
Mais compradores, compartilhando maior parte do risco. A Alemanha lançou uma licitação para 1,1 milhão de créditos no âmbito do mecanismo da UNFCCC, e a Coreia do Sul está trabalhando com a GGGI em um Mercado Global de Carbono Verificado. O Canadá deve dar continuidade à sua consulta com planos concretos de compra; a UE deve utilizar seu projeto-piloto para 2031–2035 para realizar compras efetivas; e a segunda fase do CORSIA deve proporcionar às companhias aéreas e aos países anfitriões uma visão clara da demanda. Os compradores também devem oferecer pré-financiamento, para que o risco não recaia exclusivamente sobre os desenvolvedores.
Unir a Ajuda Oficial ao Desenvolvimento (AOD) e o financiamento de carbono. Qualquer decisão da COP31 sobre o caminho para atingir US$ 1,3 trilhão, ou sobre a triplicação do financiamento para adaptação, deve reconhecer o financiamento de carbono como uma fonte e utilizá-lo em conjunto com a AOD e o capital concessionário, de modo que cada dólar tenha maior impacto e atraia mais financiamento climático.
Tornar os projetos financiáveis. Os bancos de desenvolvimento e os doadores devem apoiar garantias e estruturas de primeira perda lastreadas por receitas de carbono, além de financiar os veículos de incubação e agregação que permitem ampliar a escala de projetos menores.
Manter a transparência do sistema. Os negociadores devem chegar a um acordo sobre um financiamento estável para os registros e sistemas de prestação de contas nos quais se baseia o Artigo 6º, e garantir aprovações claras e oportunas no âmbito do mecanismo da UNFCCC.
As regras para os mercados de carbono foram elaboradas ao longo da última década. O desafio em Antália é verificar se os governos e as empresas as estão utilizando agora. Os países que mais precisam de financiamento climático não podem esperar que os orçamentos da Ajuda Oficial ao Desenvolvimento (AOD) se recuperem. O financiamento de carbono, atuando em conjunto com a AOD e o financiamento concessionário, pode ajudá-los a agir agora.
Por Simon Retallack, CEO da EcoSecurities